
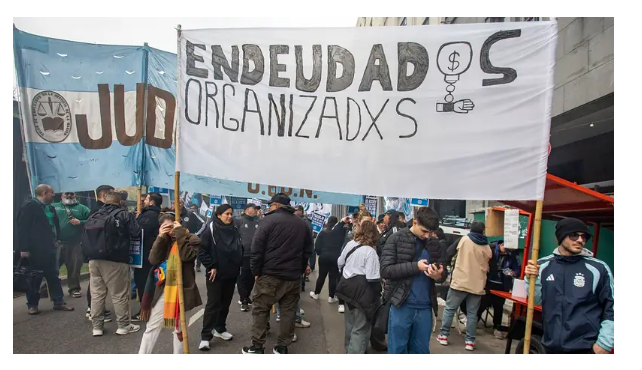
El Gobierno apuesta a lograr dictamen del proyecto este miércoles en comisiones. Pero el proyecto prevé legislar de cara a los futuros endeudados y tampoco regula las tasas de interés.
Fuente: https://www.eldestapeweb.com/ – 29 de septiembre, 2026.
El oficialismo puso a circular entre los aliados su proyecto de ley para los endeudados. Tal y como había anticipado El Destape, la iniciativa legisla sólo hacía adelante pero nada dice sobre quienes ya tomaron préstamos y hoy no pueden pagarlos. Avanza en aspectos como la información del usuario a la hora de tomar un crédito en una billetera virtual y el botón de arrepentimiento. Con este texto, La Libertad Avanza busca lograr dictamen de mayoría este miércoles en el plenario de comisiones que debe definir el articulado que luego irá al recinto. La iniciativa aclara que la nueva normativa “no importará la creación de fondos, subsidios, organismos nuevos ni transferencias obligatorias a las provincias o a la Ciudad Autónoma de Buenos Aires».
La “Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores” es la síntesis libertaria de los más de 70 proyectos sobre morosidad que fueron presentados por distintos bloques. Entre sus principios está el de proveer un marco común de transparencia y protección para el crédito de consumo. De aprobarse, los usuarios deberán «promover un consentimiento efectivo e informado” a la hora de solicitar una deuda. Es objetivo del texto “actualizar la educación financiera frente a la expansión de los servicios digitales; prevenir y gestionar el fraude digital; y facilitar la movilidad de los usuarios hacia alternativas de financiamiento que resulten más convenientes.»
Obliga a las Fintech a informar el costo total y a poder comparar ofertas pero no establece ningún límite a las tasas de interés. “El Costo Financiero Total Efectivo Anual (CFTEA) deberá exhibirse con una relevancia adecuada y no podrá presentarse de manera que quede subordinado, oculto o resulte menos perceptible que el valor de la cuota, una tasa promocional u otros elementos utilizados para comercializar el producto”, exige en su artículo 3. Además solicita que los impuestos estén desglosados e identificados de manera separada.
Para los créditos de corto plazo-que son mayoritariamente otorgados por billeteras virtuales-establece que aparezcan bien aclarados «el importe neto que recibirá o tendrá efectivamente disponible, el importe total que deberá devolver si cumple en término, la fecha de vencimiento y los conceptos que integran el costo de la financiación». Además, cada persona tendrá acceso gratuito a su perfil de riesgo crediticio con posibilidad de corregir información.
Las deudas podrán tener cancelación anticipada parcial o total. «Sólo podrán cobrarse las comisiones por precancelación expresamente admitidas por la normativa vigente, previamente informadas al usuario y objetivamente justificadas”, sugiere el proyecto.
En línea con el argumento presidencial que le atribuye el aumento de la morosidad a falta de educación, el proyecto modifica la Estrategia Nacional de Inclusión Financiera. Suma «educación, capacitación y alfabetización financiera en entornos digitales y nuevas tecnologías, incluyendo contenidos sobre crédito, costos, fraude, protección de datos y derechos de los usuarios».
Además, establece una serie de instancias obligatorias al momento de la solicitud del mismo con el requerimiento del consentimiento explícito. Las apps tendrán autenticación reforzada y doble validación y una aceptación separada de la solicitud. «El silencio, la inacción y las opciones preseleccionadas no configuran consentimiento. Los cargos correspondientes a productos o servicios no solicitados o no consentidos serán improcedentes», remarca en su artículo 10.
También legisla sobre posibles fraudes y los reintegros en esos casos. Distingue tres supuestos: cargos no pactados, operaciones desconocidas pendientes de investigación, y fraudes o fallas confirmados. «Los cargos objetivamente no pactados, prohibidos o reconocidos como indebidos deberán reintegrarse dentro del plazo breve que establezca la reglamentación.»*
Por su parte, suma el botón de arrepentimiento hasta 10 días hábiles después de adquirido el crédito. Debe ser un «mecanismo digital visible, directo, gratuito y de fácil acceso». También habilita la portabilidad para que el usuario sustituya una nueva financiación ofrecida y voluntariamente aprobada por otro proveedor.